Pe scurt: creditul pentru construcția unei case se acordă, de regulă, în tranșe, pe măsură ce lucrarea înaintează, iar banca cere acte despre teren, autorizație și proiect. Pregătirea documentelor și un buget cu rezervă pentru costuri neprevăzute îți scurtează mult drumul. Condițiile exacte le stabilește fiecare bancă, deci verifică-le direct la ea.
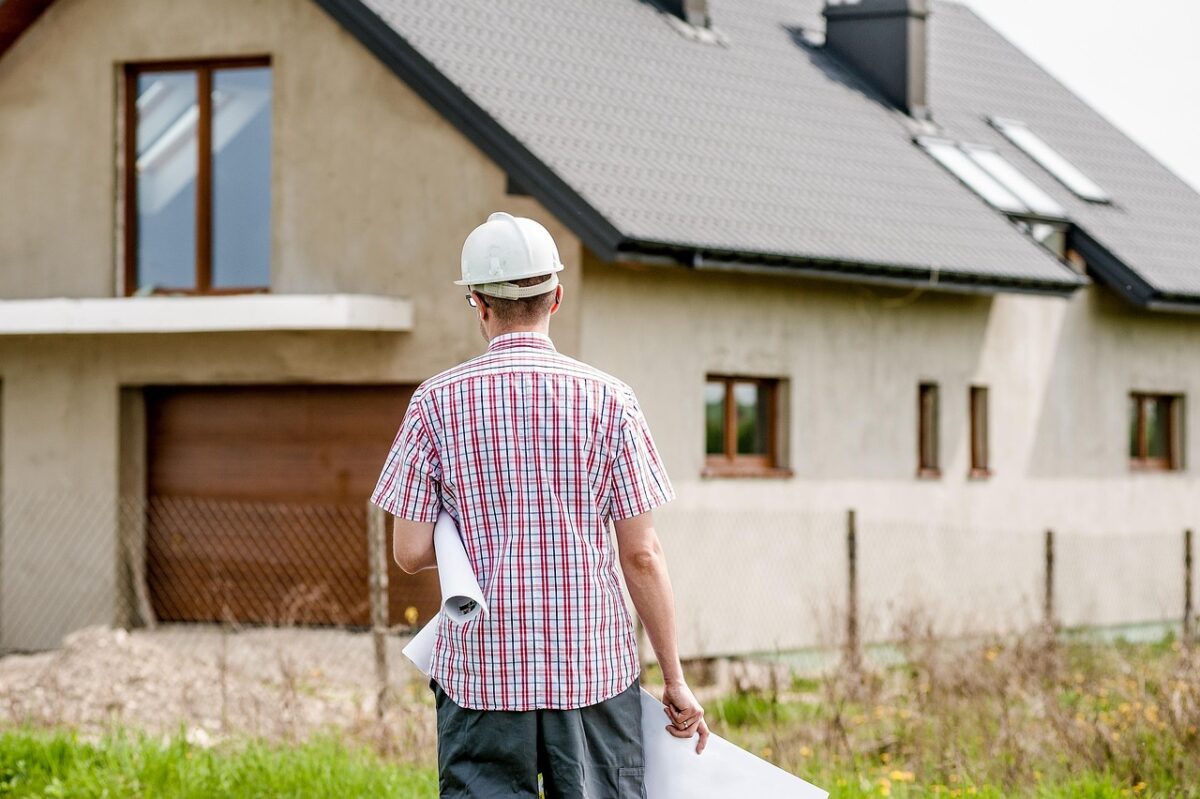
Construcția pe un teren propriu este mai complicată decât cumpărarea unei locuințe finalizate, pentru că garanția nu există încă în forma ei finală. De aceea banca verifică mai atent proiectul, terenul și capacitatea ta de a duce lucrarea la capăt.
Cum diferă de un credit pentru casă gata făcută
Diferența principală este eșalonarea banilor: nu primești suma deodată, ci în etape, după ce un evaluator confirmă stadiul lucrării. În plus, banca analizează devizul și autorizația de construire, nu doar actele tale. Perioada de execuție, când plătești doar dobânda sau o rată redusă, este de obicei limitată, iar regulile diferă de la o instituție la alta.
Documentele pe care le pregătești
Lista variază, dar la majoritatea băncilor apar aceleași categorii. Un set tipic arată așa:
- actul de proprietate asupra terenului și extrasul de carte funciară;
- certificatul de urbanism și autorizația de construire;
- proiectul tehnic și devizul estimativ al lucrărilor;
- contractul cu constructorul, dacă lucrarea nu este în regie proprie;
- acte de venit și documente de identitate.
Cere de la început lista oficială, ca să nu mergi de mai multe ori la ghișeu.
Cum îți faci bugetul
Bugetul realist include mai mult decât structura casei. Adaugă racordurile la utilități, taxele de autorizare, finisajele, împrejmuirea și mobilarea de bază. O rezervă pentru neprevăzut, adesea în jur de zece-cincisprezece la sută din total, este o practică prudentă, nu o cifră impusă. Compară ofertele de materiale și cere devize scrise, nu estimări verbale.
Ce se întâmplă pe parcursul lucrării
La fiecare etapă finalizată, un reprezentant al băncii sau un evaluator vine să constate progresul, iar apoi banca eliberează tranșa următoare. Dacă lucrarea întârzie sau se abate de la proiect, eliberarea poate fi suspendată. Păstrează facturile, procesele-verbale și fotografiile de pe șantier, pentru că vor fi cerute.
Greșeli frecvente
Cele mai scumpe erori țin de planificare. Începerea lucrărilor înainte de autorizație, subestimarea costurilor, un constructor fără contract scris și ignorarea ratei viitoare sunt problemele de care se lovesc mulți. Verifică și dacă ai nevoie de asigurare pentru locuință ori pentru șantier, în funcție de cerințele băncii.
Am scris aici explicații generale, fără sfat individual. Pentru situația ta concretă discută cu un consultant bancar și, dacă este nevoie, cu un specialist în construcții sau cu un jurist. Un ghid detaliat găsești în materialul Credit pentru construirea unei case: ce afli și ce pregătești înainte de bancă.
Cum alegi între bănci
Compară ofertele după costul total al creditului, nu doar după dobânda afișată. Uită-te la comisioanele de analiză și de administrare, la costul asigurărilor cerute, la regulile de tranșare și la posibilitatea de a rambursa anticipat. Cere de la fiecare bancă o fișă de informare standardizată și pune-le cap la cap. Dacă ai dubii, un broker de credite sau un consultant independent îți poate explica diferențele.
Întrebări frecvente
Pot construi în regie proprie?
Unele bănci acceptă, dar impun reguli mai stricte privind devizul și verificarea lucrărilor. Întreabă dacă varianta este disponibilă.
Trebuie să am autorizația înainte să cer creditul?
De regulă da, pentru că banca vrea să vadă că proiectul este legal. Confirmă cerința la banca aleasă.
Cât durează până primesc banii?
Depinde de bancă și de cât de complet este dosarul. Un dosar complet de la început scurtează procesul.
Pentru ziua în care te prezinți la bancă sau la notar, o ținută potrivită te ajută să te simți sigur pe tine, iar un articol despre cum porți satinul fără să evidențiezi imperfecțiunile pielii poate fi un punct de plecare.